Nach einem Autounfall können Verletzungen, Arzttermine und Fahrzeugreparaturen bereits überwältigend sein. Dann kommt eine weitere Herausforderung: der Umgang mit Versicherungsunternehmen. Während Verbraucher erwarten mögen, dass ein Versicherer einfach feststellt, was passiert ist, und eine faire Entschädigung zahlt, kann der Schadensregulierungsprozess viel komplizierter sein. Schadensregulierer können aufgezeichnete Aussagen verlangen, umfassenden Zugang zu Krankenakten verlangen oder Vergleichsangebote machen, bevor das volle Ausmaß einer Verletzung bekannt ist.
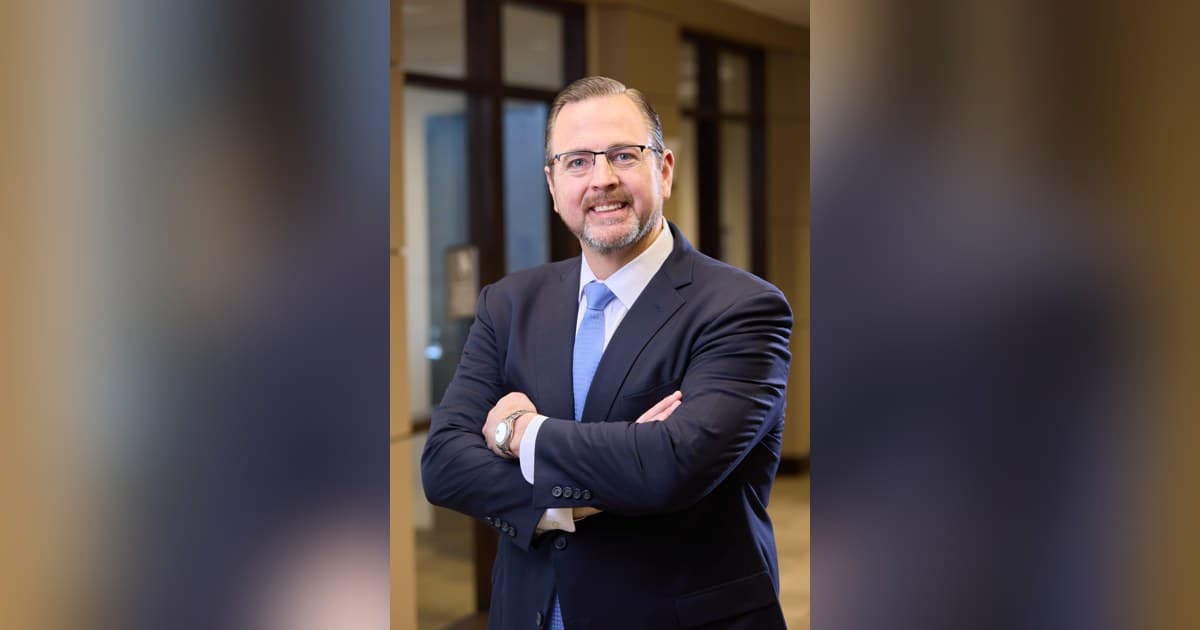
Ryan L. Thompson, Gründer und geschäftsführender Partner von Thompson Law, sagt, dass verletzte Verbraucher verstehen sollten, wie der Schadensregulierungsprozess funktioniert, bevor sie Entscheidungen treffen, die ihre Genesung beeinträchtigen könnten. Thompson verteidigte zuvor Unternehmen, bevor er seine auf Personenschäden spezialisierte Praxis gründete, was ihm Erfahrung damit gab, wie Versicherer und Verteidigungsteams Ansprüche bewerten und regulieren.
Hier sind fünf Punkte, auf die Verbraucher nach einem Unfall achten sollten.
1. Die aufgezeichnete Aussage
Kurz nach einem Unfall kann ein Versicherungsschadensregulierer eine verletzte Person bitten, eine aufgezeichnete Aussage darüber zu machen, was passiert ist und wie sie sich fühlt. In Texas darf ein Teilnehmer eines Telefongesprächs dieses Gespräch im Allgemeinen aufzeichnen, ohne die Erlaubnis des anderen Teilnehmers einzuholen. Verbraucher sollten daher davon ausgehen, dass ein Anruf der Versicherung aufgezeichnet werden kann, anstatt anzunehmen, dass ein Gespräch vertraulich ist. Diese Unterscheidung ist wichtig, wenn sich Verletzungen noch entwickeln. Jemand, der kurz nach einem Unfall sagt, er fühle sich „gut“, kann später eine Verletzung entdecken, die nicht sofort erkennbar war. Es gibt auch einen wichtigen Unterschied zwischen dem Umgang mit der eigenen Versicherung und der Versicherung des anderen Fahrers. Eine Standard-Personenkraftwagenversicherung in Texas enthält eine Pflicht zur Zusammenarbeit mit der eigenen Versicherungsgesellschaft. Thompson warnt, dass ein verletzter Dritter nicht die gleiche vertragliche Verpflichtung hat, der Versicherung des anderen Fahrers eine aufgezeichnete Aussage zu liefern.
2. Das schnelle Vergleichsangebot
Ein schneller Scheck kann wie eine willkommene Nachricht erscheinen, wenn sich Arztrechnungen und andere Ausgaben häufen. Aber Schnelligkeit ist nicht unbedingt dasselbe wie eine vollständige und faire Bewertung eines Anspruchs. Die Gefahr besteht darin, sich zu einigen, bevor Ärzte das Ausmaß einer Verletzung oder die Dauer der Genesung kennen. Sobald ein Anspruchsteller eine Freigabeerklärung unterschreibt und den Anspruch reguliert, endet im Allgemeinen die Möglichkeit, zusätzliche Entschädigung für diesen Anspruch zu verlangen. Das texanische Versicherungsrecht regelt auch die Untersuchung von Ansprüchen. Thompson weist darauf hin, dass Abschnitt 541.060 des Texas Insurance Code es einem Versicherer verbietet, bestimmte Ansprüche ohne angemessene Untersuchung abzulehnen, und in bestimmten Fällen, in denen die Haftung vernünftigerweise klar geworden ist, Bemühungen um eine Einigung in gutem Glauben verlangt. Das Gesetz verbietet einem Versicherer nicht ausdrücklich, ein frühes Angebot nur deshalb zu machen, weil eine Verletzung noch nicht vollständig abgeklungen ist.
3. Umfassender Zugang zu Ihrer Krankengeschichte
Ein weiteres Dokument, das sorgfältig geprüft werden sollte, ist eine Genehmigung zur Herausgabe von Krankenakten. Eine Genehmigung kann einem Versicherer Zugang zu medizinischen Informationen verschaffen, die über die direkt mit dem Unfall verbundene Behandlung hinausgehen. Dazu können ältere Erkrankungen oder Behandlungen gehören, die Teil der Bewertung des Versicherers werden können, ob eine Verletzung durch den Unfall verursacht wurde. Thompson sagte, nichts im texanischen Recht verlange, dass ein verletzter Dritter der Versicherung des anderen Fahrers uneingeschränkten Zugang zu Krankenakten gewährt. Verbraucher können stattdessen eine Genehmigung nach Anbieter und Datum einschränken oder anbieten, relevante Unterlagen direkt bereitzustellen.
4. Computergestützte Anspruchsbewertung
Technologie kann auch eine Rolle dabei spielen, was ein Anspruch wert ist. Im Jahr 2010 erzielte Allstate eine multistaatliche regulatorische Einigung über die Verwendung der Schadensbearbeitungssoftware Colossus durch den Versicherer. Der Versicherer stimmte einer regulatorischen Einigung in Höhe von 10 Millionen Dollar und Reformen zur Verwendung der Software zu. Die Einigung befasste sich unter anderem mit der Benachrichtigung von Anspruchstellern und verbot, Schadensregulierer dazu zu verpflichten, Ansprüche ausschließlich nach einem von der Software empfohlenen Wert zu regulieren. Der historische Fall sollte nicht als Beweis dafür interpretiert werden, dass Versicherer heute mithilfe von Software systematisch Ansprüche unterbezahlen. Der Versicherungsaufseher von New York sagte, die Untersuchung habe keine systemische Unterbezahlung von Körperverletzungsansprüchen ergeben. Für Verbraucher ist der allgemeinere Punkt, dass ein Anspruch sowohl standardisierte Bewertungsinstrumente als auch menschliches Urteilsvermögen umfassen kann.
5. Verzögerung und wiederholte Anfragen
Behalten Sie schließlich im Auge, was nach der Eröffnung eines Anspruchs passiert. Daten, Telefonanrufe, eingereichte Dokumente und die Namen der Schadensregulierer können wichtig werden, wenn ein Anspruch ins Stocken gerät. Einige texanische Ansprüche, die die eigene Versicherung betreffen, unterliegen auch gesetzlichen Fristen. Der Verbraucher muss diese Fristen von Ansprüchen Dritter gegen die Versicherung des anderen Fahrers unterscheiden – ein wichtiger Unterschied, den Verbraucher verstehen sollten, anstatt anzunehmen, dass für jeden Anspruch derselbe Zeitplan gilt.
Für Thompson ist die Erkenntnis für verletzte Verbraucher einfach: Behandeln Sie nicht jede Anfrage einer Versicherungsgesellschaft als Routinepapierkram. Verstehen Sie, welche Informationen angefordert werden, welche Rechte betroffen sein könnten und was die Annahme oder Unterzeichnung eines Dokuments bedeutet, bevor Sie eine Entscheidung treffen.
